
「新NISAは毎月いくら積み立てればいいですか?」
投資を始めようとすると、多くの人が最初に悩むのがこの疑問です。
SNSでは「月10万円積み立てています」「年間360万円満額投資しています」という投稿も多く、自分も同じように積み立てないといけないのでは、と不安になる方もいるでしょう。
しかし、投資額に正解はありません。
大切なのは、自分の生活を犠牲にすることではなく、無理なく長く続けられる金額で資産形成を行うことです。
私は現在26歳、半導体メーカーで働きながら妻と二人暮らしをしています。現在は夫婦で毎月13万円を新NISAで積み立てていますが、最初からこの金額だったわけではありません。
この記事では、
- 20代がまず取り組むべきこと
- 毎月いくら積み立てるべきか
- 月1万円でも意味がある理由
- 私自身の考え方
を実体験も交えながら解説します。
また、最後に資産シミュレータ―を作成しておりますので、是非活用してみてください!

20代が最初にやるべきことは節約
「投資を始める前に何をすればいいですか?」
もし聞かれたら、私は迷わず
「まずは節約です」
と答えます。
節約は、
- 今日から始められる
- 効果がすぐに見える
- 成功体験を積みやすい
という大きなメリットがあります。
例えば、
- 格安SIMに変更する
- 保険を見直す
- サブスクを整理する
- コンビニ利用を減らす
これだけでも年間数万円〜十数万円の支出を減らせることがあります。
一方で、20代のうちに浪費が習慣になってしまうと、それを直すのは簡単ではありません。
収入が増えても生活水準が一緒に上がってしまい、「稼いでいるのに貯まらない」という状態に陥ることも少なくありません。
だからこそ、20代では**「お金を使う習慣」よりも、「お金を残す習慣」を身につけること**が重要です。
次にやるべきことは貯金
節約ができるようになったら、次は貯金です。
まず目標にしたいのは生活防衛資金です。
生活防衛資金とは、急な出費や収入減に備えるためのお金です。
例えば、
- 引っ越し
- 結婚
- 出産
- 車の購入
- 病気やケガ
など、人生ではまとまったお金が必要になる場面があります。
そのため、将来のライフイベントを考えながら、「いつ・何に・いくら必要か」を整理しておくと安心です。
投資を始めること自体は早い方が有利ですが、短期間では資産がマイナスになることも珍しくありません。
もし投資口座のお金しかなく、値下がりしたタイミングで大きな出費が発生すると、損失を抱えたまま資産を取り崩さなければならない可能性があります。
そのような状況を避けるためにも、投資と並行して、貯金口座にもある程度のお金を確保しておくことが大切です。
土台ができたら投資に挑戦
節約と貯金の土台が整ったら、いよいよ投資です。
節約には限界があります。
貯金も金利だけでは大きく増えません。
さらに、今後も物価が上昇していくインフレを考えると、お金の価値を守るためにも投資は重要な選択肢になります。
長期・積立・分散を基本としたインデックス投資であれば、初心者でも始めやすく、新NISAとの相性も抜群です。
毎月いくら積み立てればいい?
結論から言えば、
投資額に正解はありません。
生活が苦しくなるほど投資をする必要はありません。
むしろ、
- 旅行も楽しめる
- 趣味も続けられる
- 家族との時間も大切にできる
そんな生活を維持した上で、余裕資金を投資する方が長続きします。
資産が増えていくことに喜びを感じる人は、投資割合を高めても良いでしょう。
一方で、資産が減ることに強いストレスを感じる人は、貯金を多めに残しておく方が精神的にも安心です。
最初は少額から始めて、自分に合った投資スタイルを見つけていけば十分です。
年代別のおすすめ積立額の目安
「結局、毎月いくら積み立てればいいの?」という方のために、私が考える年代別のおすすめ積立額の目安を紹介します。
| 年代 | おすすめ積立額(月額) |
|---|---|
| 20代 | 1〜5万円 |
| 30代 | 5〜10万円 |
| 40代 | 10〜15万円 |
| 50代以上 | 15万円以上 |
これはあくまで一般的な目安です。
20代は収入がまだ高くない方も多いため、無理に高額を積み立てるよりも、投資を習慣化することを優先することが大切です。
30代になると昇給する方も増え、教育資金や住宅購入など将来の支出も見えてきます。そのため、収入アップに合わせて積立額を増やしていくとよいでしょう。
40代・50代では老後資金づくりも本格化するため、家計に余裕があれば積立額をさらに増やすことも選択肢になります。
もちろん、この金額が正解というわけではありません。
例えば、
- 20代でも毎月10万円以上積み立てられる人
- 30代でも子育て中で毎月2万円が精一杯という人
など、それぞれ状況は異なります。
自分の生活を犠牲にせず、長く続けられる金額を選ぶことが最も重要です。
投資額に正解はありません。
生活が苦しくなるほど投資をする必要はありません。
むしろ、旅行や趣味、家族との時間を楽しめる生活を維持したうえで、余裕資金を投資する方が長続きします。
月1万円でも意味はあります
「月1万円じゃ意味がないですよね?」
という質問をよく見かけます。
しかし、私はそうは思いません。
投資をしていない人も多い中で、毎月1万円でも資産形成を始めていること自体が大きな一歩です。
習慣化できれば、
- 昇給
- ボーナス
- 節約
によって少しずつ積立額を増やしていくこともできます。
最初から高額を積み立てるよりも、長く続けることの方がはるかに重要です。
積立は目的ではなく手段
最後に、一番伝えたいことがあります。
積み立てること自体が目的になってはいけません。
投資額ばかりを気にしてしまうと、
- 他人と比較してしまう
- 株価に一喜一憂する
- 積立額だけで勝ち負けを判断する
という状態になりがちです。
本来、資産形成は
「将来どんな人生を送りたいか」
を実現するための手段です。
- マイホームを買いたい
- 子どもの教育費を準備したい
- 老後に安心して暮らしたい
- 旅行を楽しみたい
その目標にはいくら必要なのかを考え、そのための積立額を決めることが大切です。
資産形成は、数字を増やすゲームではありません。
自分の人生をより豊かにするための準備として、無理なく続けていきましょう。
新NISA・積立投資
資産形成シミュレーター
毎月の積立額や運用期間を入力すると、将来の資産額を試算できます。
想定年利は将来の運用成果を保証するものではありません。
資産額の推移
複利運用を想定したシミュレーションです。
年ごとの資産額を見る
| 経過年数 | 資産総額 | 投資元本 | 運用益 |
|---|
※本シミュレーションは、毎月末に一定額を積み立て、入力した年利で複利運用した場合の概算です。 税金、手数料、為替変動、実際の値動きなどは考慮していません。
※投資には元本割れの可能性があります。表示結果は将来の運用成果を保証するものではありません。
あわせて読みたい関連記事
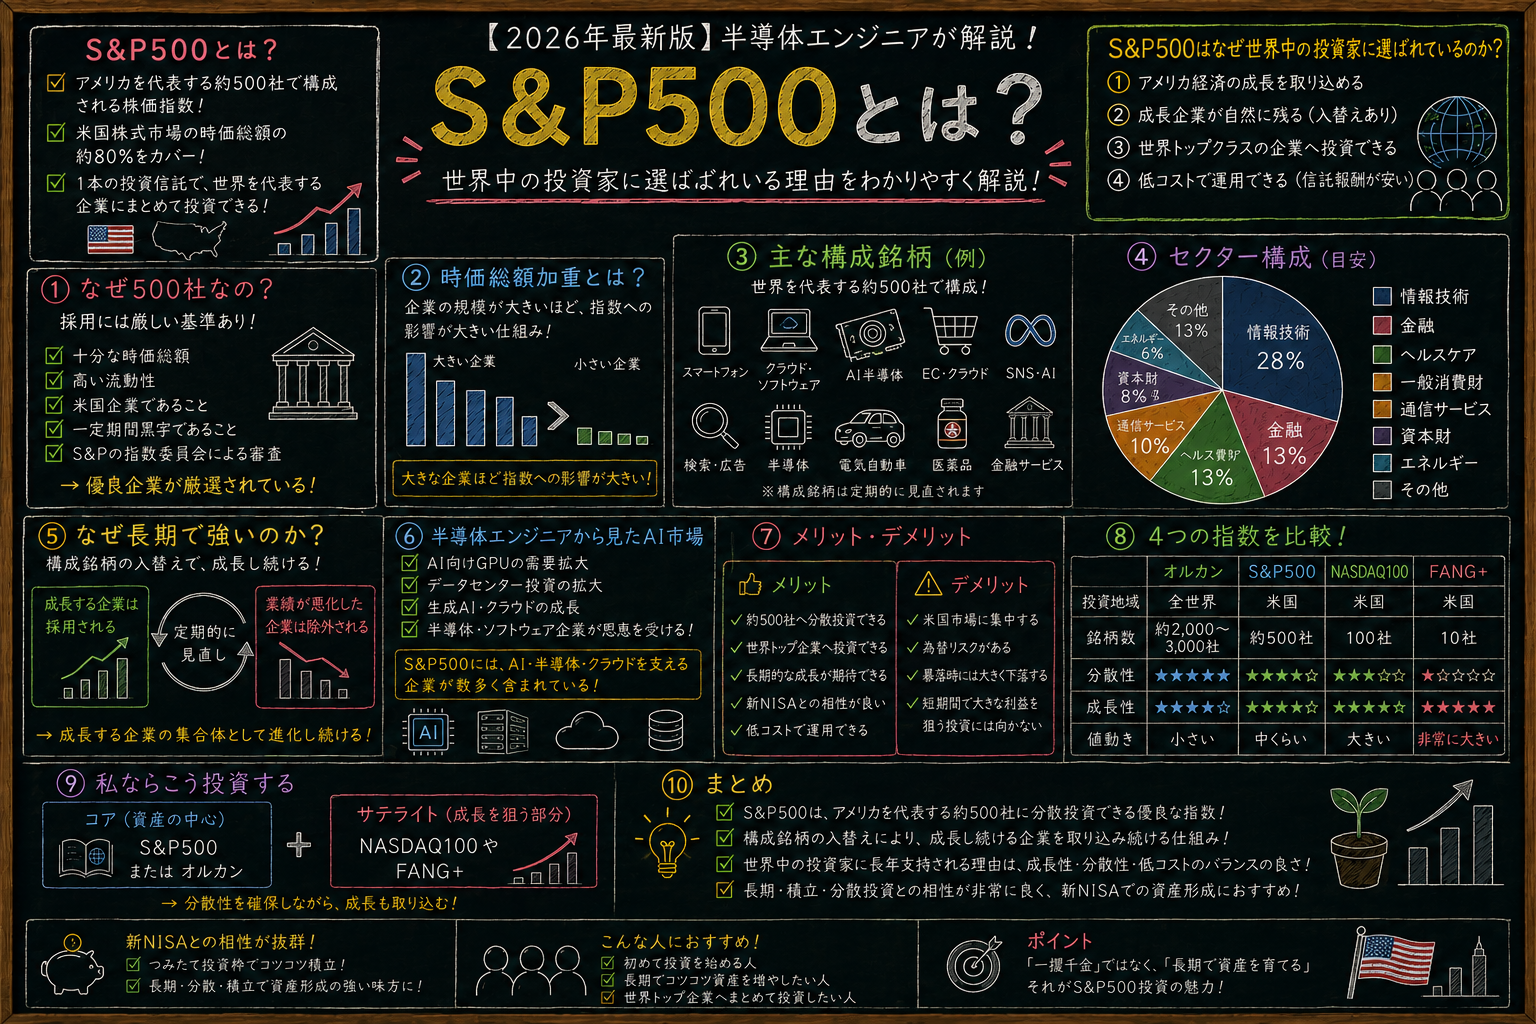
- S&P500とは?世界中の投資家に選ばれる理由を半導体エンジニアがわかりやすく解説
- NASDAQ100とは?S&P500との違いや過去のリターンを徹底比較! - 20代からのお金ノート
- 【2026年最新版】FANG+とは?NASDAQ100・S&P500との違いを半導体エンジニアがわかりやすく解説 - 20代からのお金ノート
- 【20代のボーナスの使い道】NISAだけじゃない。”今”と”未来”の両方を豊かにする使い方 - 20代からのお金ノート
コメント